Вплив без цифр: бенчмарки для брендів у соціальних медіа України


Український рекламний ринок дедалі більше орієнтується на цифрові майданчики й формати. Три роки поспіль поряд із класичними медійними диджитал-інструментами зростають інвестиції в SMM та інфлуенсер-маркетинг. Водночас зі збільшенням бюджетів актуальним стає запитання: як зрозуміти, чи працюють ці вкладення? Як виміряти вплив контенту, який неможливо звести до звичних медійних метрик охоплення й частоти?
Publicis Groupe Ukraine разом із YouScan провели масштабний аналіз даних Social Listening у восьми категоріях за понад два роки, щоб побудувати перші українські бенчмарки для соціальних медіа й показати, як брендам працювати з релевантними SMM-метриками системно.
SMM та інфлуенсер-маркетинг: три роки постійного зростання інвестицій
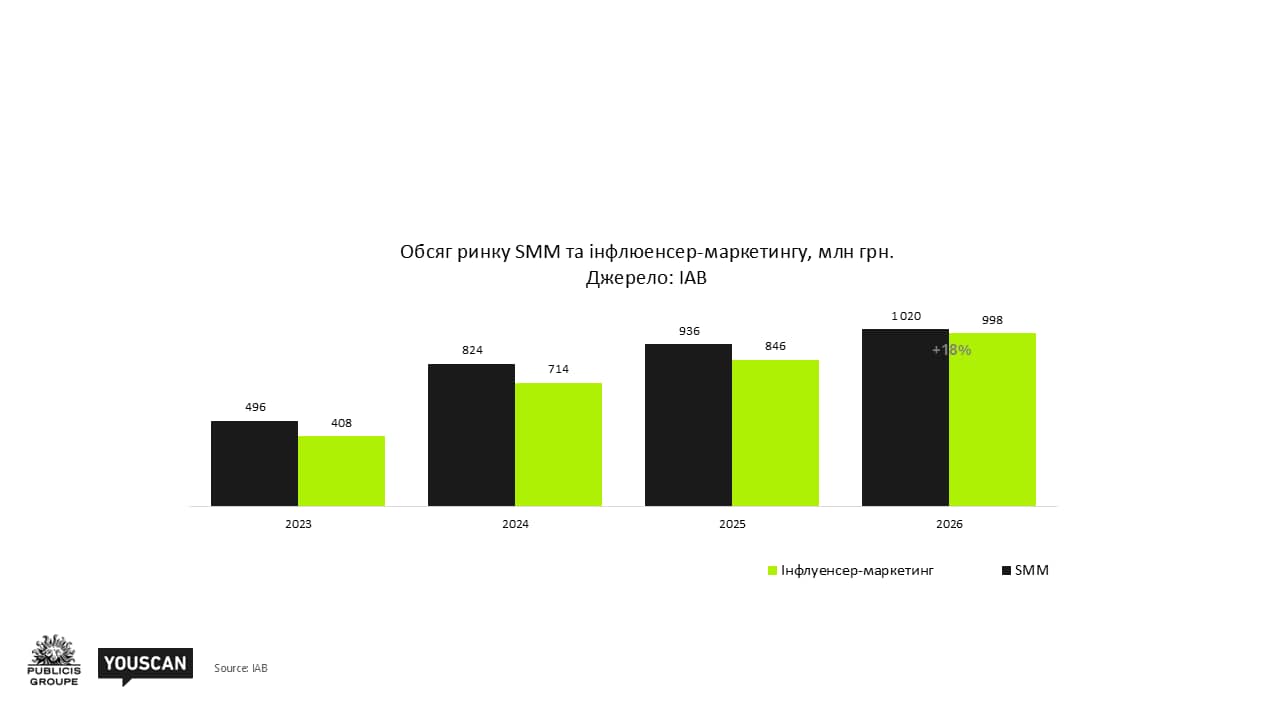
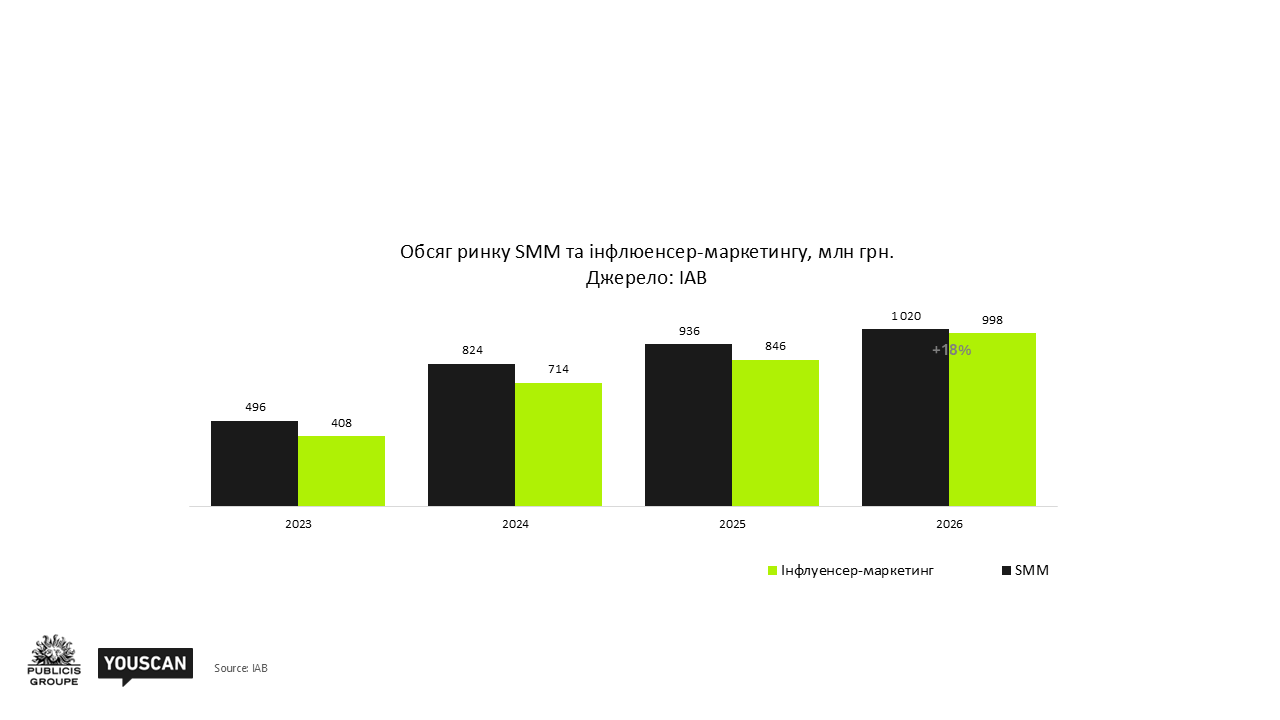
Соціальні медіа — це сегмент, що впевнено масштабується. За даними IAB, у 2023 році в SMM в Україні інвестували 408 млн грн, а в інфлуенсер-маркетинг — 496 млн грн. З цього часу динаміка залишається виражено позитивною, тому станом на 2026 рік прогнозується подвоєння інвестицій порівняно з 2023 роком. Це означає, що бренди активно переносять бюджети в цифрові точки контакту, де споживачі проводять найбільше часу та де можна не лише нагадати про себе, а й активно залучити аудиторію до взаємодії.
Проте разом із витратами у брендів виникають три системні запитання, які фактично кожен клієнт ставить перед агенцією:
ROI. Як виміряти внесок соціальних медіа в бізнес-результат — продажі, лояльність і знання бренду?
Креатив. Який контент справді працює, а який залишається непоміченим попри інвестиції в продакшн? І наскільки важливу роль загалом відіграє креатив?
Доцільність. Які платформи, обсяги та формати мають сенс саме для нашої категорії?
Без ринкових бенчмарків відповісти на ці запитання об’єктивно майже неможливо. Тому ми поставили собі за мету сформувати системний зріз. І почали з метрик, які збирає Social Listening.
Робота з даними Social Listening має три структурні бар’єри, що ускладнюють появу ринкових стандартів:
Неструктурованість. Згадки в соціальних мережах — це «сирий» контент: тексти, відео, коментарі, реакції, стікери. Уніфікувати їх між платформами складніше, ніж класичні media impressions.
Обсяги. Лише категорія «продуктовий ритейл» генерує 1,8 млн згадок на рік. Вручну з такими масивами не впораєшся — потрібні інструменти для автоматизованого моніторингу та класифікації.
Складність вимірювання. Пряма кореляція «згадка → покупка» — рідкість. Бренди змушені працювати з проксі-метриками (Word of Mouth (WOM), Engagement Rate (ER), тональність). Саме тому наявність бенчмарків для цих метрик стає критичною.
Як мільйони згадок стають даними та інсайтами
Дані для цього дослідження зібрано й проаналізовано за допомогою YouScan — платформи для моніторингу згадок у соціальних мережах та онлайн-ЗМІ. Перш ніж перейти до результатів, варто розглянути, як масив такого обсягу взагалі перетворюється на структуру, придатну для порівняння й формування бенчмарків.
Згадки в соціальних мережах доволі зашумлені: комерційні дописи, нерелевантні коментарі та спам засмічують масив. До того ж не всі згадки корисні для аналізу. Тому працює автоматична категоризація: YouScan підсвічує згадки комерційного характеру, промоційні й рекламні пости, спам і дописи, що не стосуються пошукового запиту. І навпаки, виділяє саме те, що релевантне для брендів. Насамперед WOM: користувацькі згадки, відгуки, рекомендації, порівняння — усе, що стосується брендів, продуктів і сервісів, опубліковане реальними користувачами.
Онлайн-згадку сьогодні не можна звести виключно до тексту. Дедалі частіше бренди присутні в контенті візуально без жодної назви в підписі: фото товару на полиці магазину, розпаковка в кадрі, відеоогляд. Або ж згадка звучить лише в аудіо. Такі згадки класичний текстовий пошук пропускає, і саме вони формують сліпу зону: частина розмови про бренд залишається непоміченою. Аналіз зображень, відео та аудіо повертає цей контент у поле зору, і лише тоді картина категорії стає повною.
Для кожної згадки автоматизовано визначаються тональність, тип джерела, тематика, позитивні та негативні характеристики, інформація про автора (демографічні характеристики й навіть хобі та інтереси). У масштабах в мільйони згадок ручне кодування фізично неможливе, тож автоматизована класифікація та розмітка стають у пригоді.
І останнє — послідовність формування й вимірювання бенчмарків. Окрема цифра сама собою нічого не означає . Відповідь з'являється лише тоді, коли метрику пораховано однаково для всіх категорій, платформ і періодів — але з урахуванням специфіки кожної платформи та інфоприводів, які можуть спотворити підрахунок, лишаючись нерелевантними для категорії. Саме ця послідовність перетворює набір показників на бенчмарк, спільну точку відліку, відносно якої кожен бренд може прочитати власні цифри.
Методологія: 8 категорій × 8 платформ × 27 місяців
Замість аналізу окремого кейсу ми обрали максимально широкий скоуп: 8 категорій × 8 платформ × 27 місяців даних.
До дослідження увійшли вісім різних споживчих категорій з різною поведінкою покупців — від щоденного FMCG до high-involvement purchase, від масового ритейлу до нішевих сегментів:
Банки
Автомобілі
Пиво
Корм для тварин
Шоколадки
Енергетичні напої
Солоні снеки
Аналіз охоплює вісім ключових соціальних платформ: TikTok, Threads, Instagram, YouTube, Facebook, Telegram, X (Twitter) і Pinterest. Період — з 1 січня 2024 року до 31 березня 2026 року.
Обсяг згадок: стабільність із дуже різною внутрішньою динамікою
На агрегованому рівні ринок демонструє впевнене, але помірне зростання: у 2024 році зафіксовано 4,06 млн згадок у восьми категоріях, у 2025 році — 4,22 млн (+4 % рік до року). У І кварталі 2026 року порівняно з І кварталом 2025 року обсяг згадок зріс на скромні 0,8 % (333,2 тис. проти 330,5 тис. згадок). Але «середня температура» приховує різнополярні тренди всередині категорій.
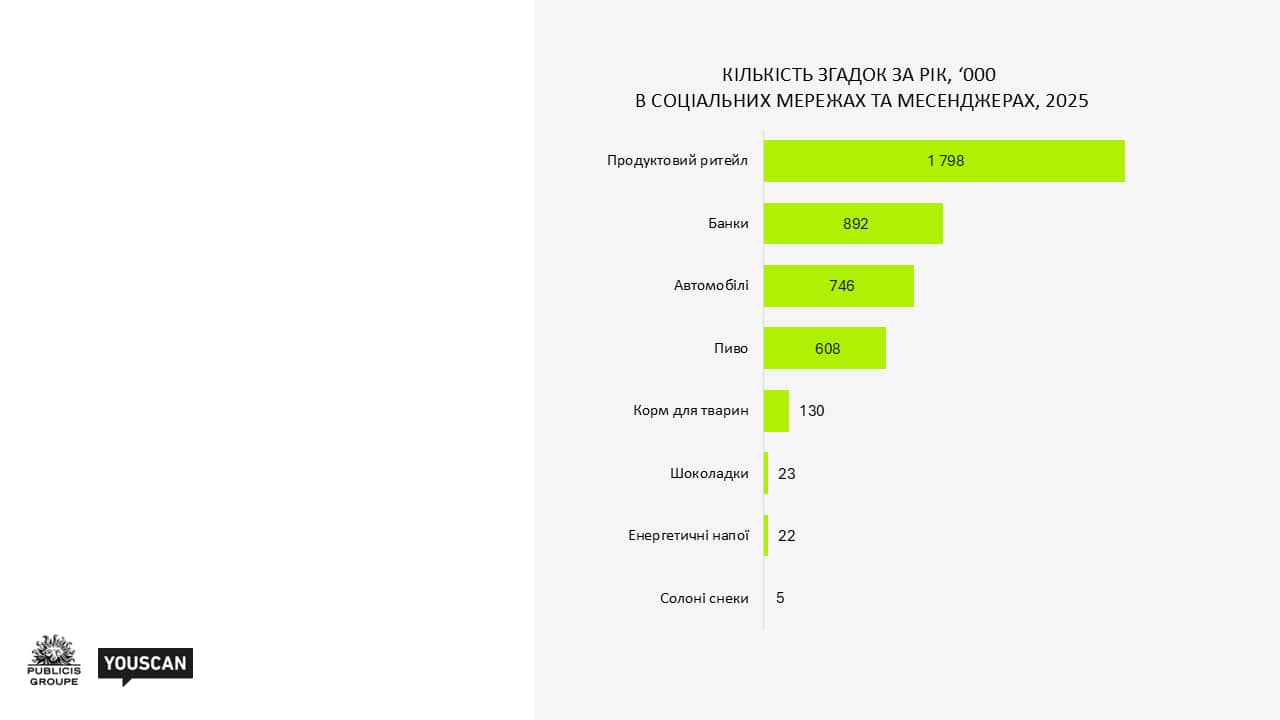
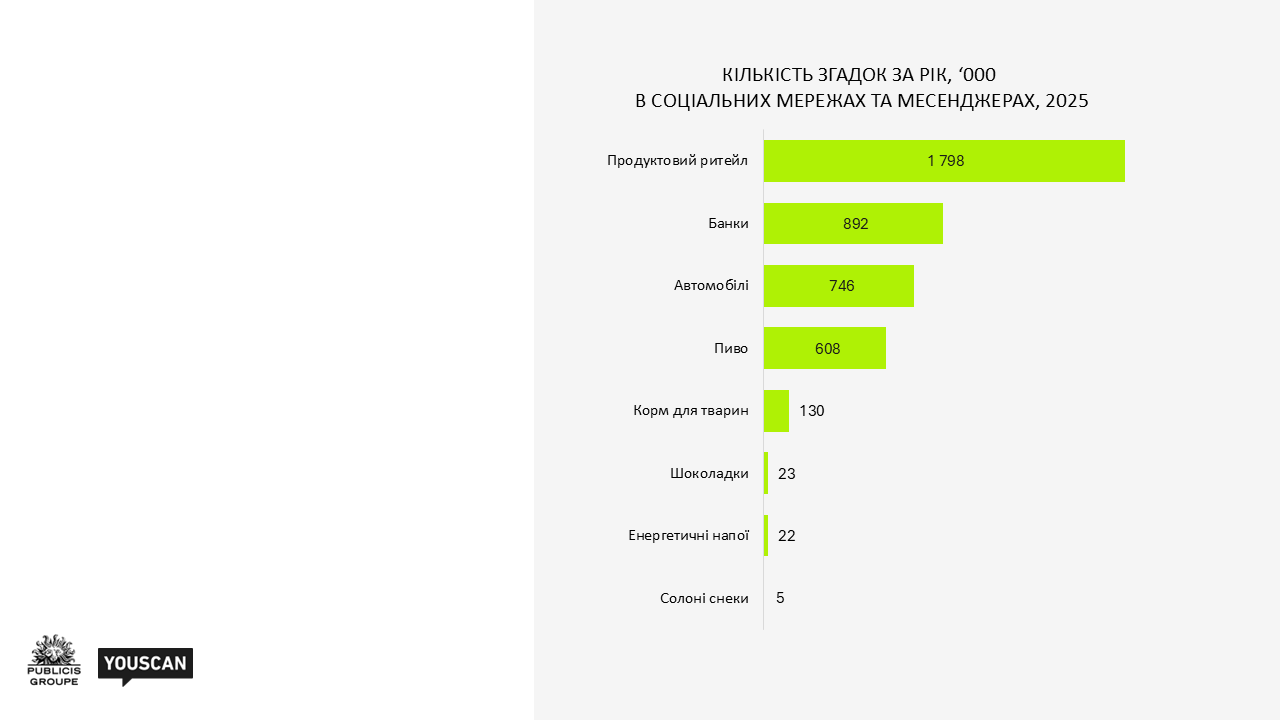
Продуктовий ритейл — найактивніше обговорювана категорія (1 798 тис. згадок у соціальних мережах за 2025 рік).
Другу позицію зайняли банки з удвічі нижчою кількістю згадок (892 тис.). Варто зазначити, що ми свідомо не включили до цієї категорії згадки про Монобанк, адже він має відмінний від інших банків підхід до комунікації, а також активно згадується в рамках грошових зборів. Це спотворило б картину категорії в цілому.
Шоколадки й енергетичні напої обговорюються значно менш активно (23 тис. згадок).
Солоні снеки — найменш активна з проаналізованих категорій (5 тис. згадок).
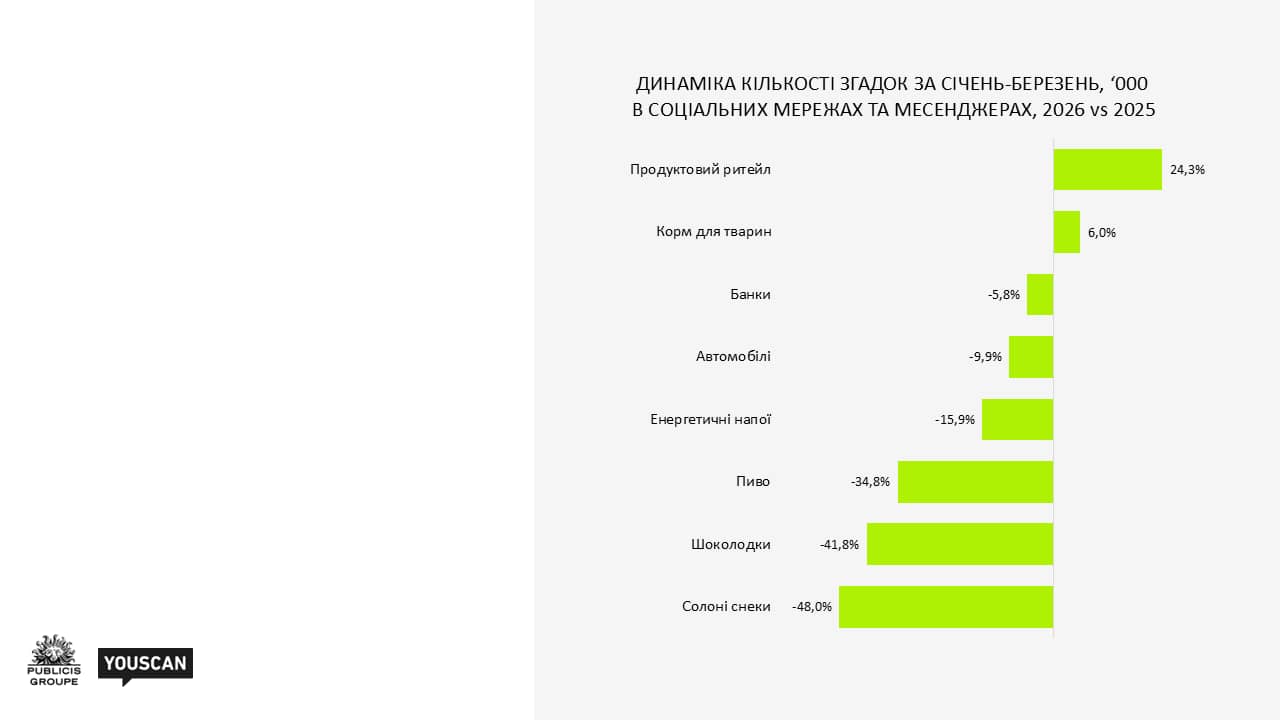
Динаміка Q1 2026 vs Q1 2025 показує ще різкіше розшарування:
Продуктовий ритейл і корм для тварин зростають за кількістю згадок.
Банки й автомобілі дещо просідають порівняно з 2025 роком.
Решта категорій демонструє значне падіння.
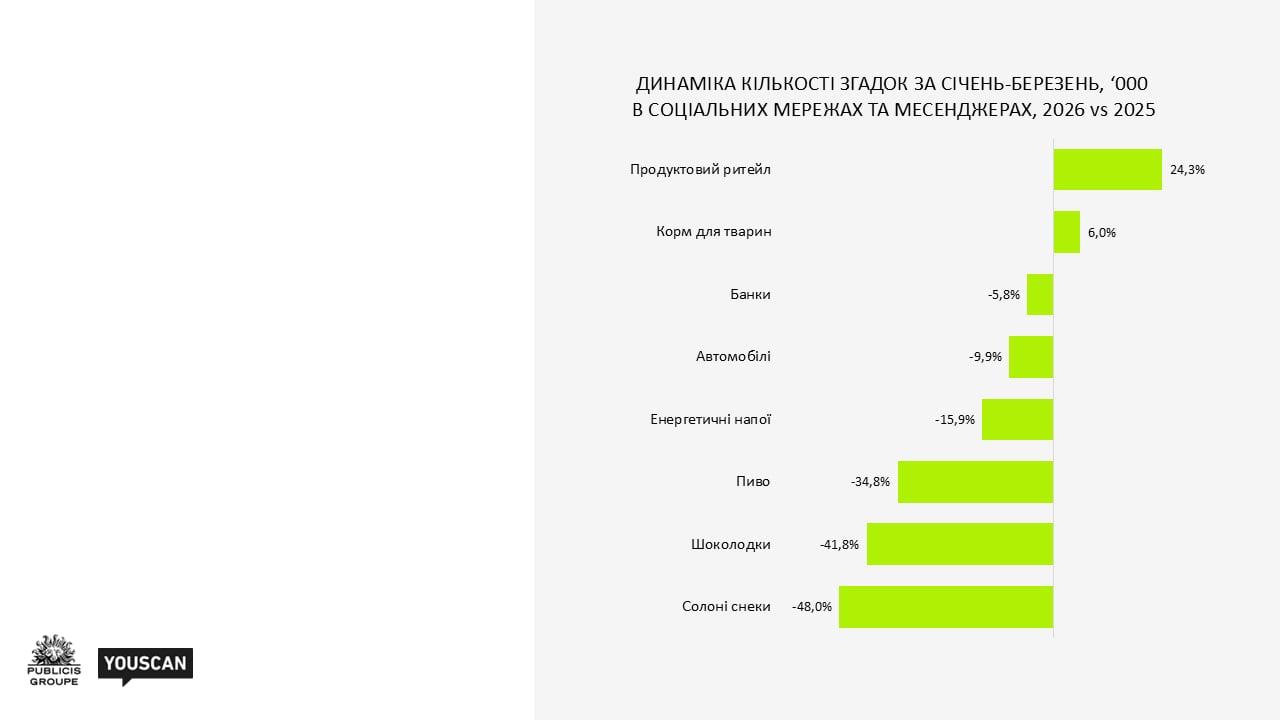
Що це означає для брендів? Категорія задає «поріг входження» — обсяг активності, що критично необхідний, аби бути помітним. У категоріях, що зростають, цей поріг щорічно підвищується, тому кампанії з недостатньою активністю ризикують загубитися. У сегментах зі стагнацією чи спадом — навпаки, навіть за меншої активності з'являється більше можливостей привернути увагу.
WOM: голос користувача важливіший за голос бренду
Одна з ключових знахідок дослідження полягає в тому, що в середньому понад третину всіх згадок у соцмережах генерують самі користувачі (WOM), а не бренди чи інфлуенсери: 37,7 % у 2024 році, 31,9 % — у 2025-му та 33,2 % — у Q1 2026 року. Тобто бренд, який не аналізує UGC, залишається «сліпим» щодо третини сигналів своєї категорії.
Розподіл WOM за категоріями також сильно варіюється — вони стимулюють різну активність користувачів.
Пиво — категорія з найбільшою стабільною часткою UGC (49,3 % у 2025 році та 51,6 % у Q1 2026).
Продуктовий ритейл має майже таку саму частку WOM (45,0 % у 2025 році), яку на початку 2026 року категорія відновила до рівня 2024 року (48 %).
Солоні снеки другий рік поспіль втрачають в обговореннях, демонструючи просідання з 35,4 % у 2025 році до 23,0 % у Q1 2026.
Шоколадні батончики стабільно зростають з року в рік і в Q1 2026 року мають майже 1/3 згадок саме UGC.
Енергетичні напої були лідерами за часткою WОM у 2024 році (~70 %) завдяки активним промо та кооперації зі S.T.A.L.K.E.R. Після просідання у 2025 році категорія поступово відновлює частку WOM.
Банки мають найнижчу частку WOM — лише 4,9 % у 2025 році та 6,2 % у Q1 2026 (категорія не включає Монобанк).
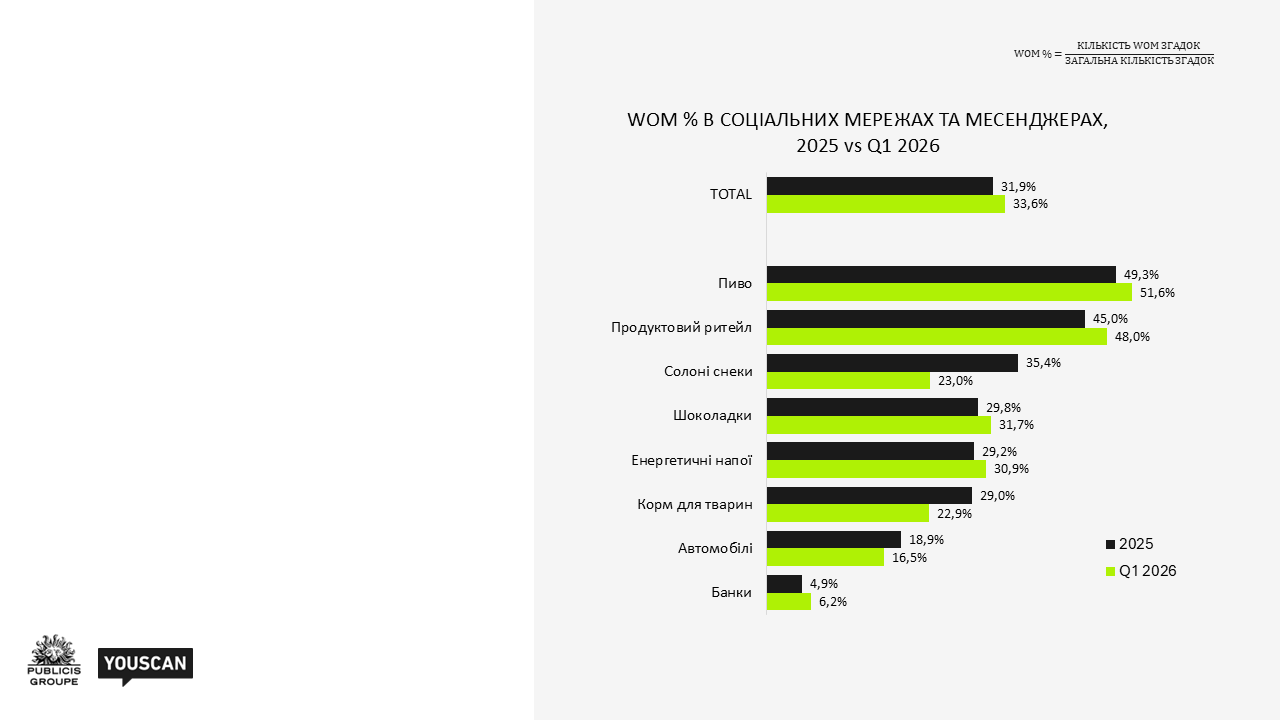
Порівняно з 2024 роком загальна кількість WOM-згадок у 2025 році скоротилася приблизно на 12 %. Проте вже у І кварталі 2026 року ми фіксуємо розворот: WOM повертається (+11 % до показників Q1 2025). Аудиторія готова до «живих» обговорень, і бренди, які інвестують у контент, що залучають до комунікації, отримують потужний важіль впливу.
Engagement Rate: залучення росте, але нерівномірно
Середній Engagement Rate (співвідношення кількості лайків, поширень і коментарів до кількості підписників) у восьми категоріях також зростає рік до року. У 2024 році Total ER становив 5,2 %, WОM ER — 6,7 %. У 2025 році ці показники сягнули 6,2 % і 6,9 % відповідно. Простежується універсальна закономірність: користувацький контент отримує більше залучення, ніж брендовий. І це підтверджується у 7 із 8 категорій.
ER за категоріями у 2025 році (загальний):
Корм для тварин — категорія з найвищим залученням (7,8 %). Це цілком закономірно для емоційної категорії, яка часто в комунікації використовує зображення тварин. Адже тварини й діти викликають найбільший позитивний відгук.
Автомобілі — 7,0 %.
Енергетичні напої — 6,8 %.
Шоколадні батончики — 6,6 %. Це категорія з найбільшим відставанням UGC-залучення на брендовий контент.
Пиво — теж 6,6 %. Хоча це найбільш обговорювана категорія, конверсія в реакцію тут на рівні середнього.
Продуктовий ритейл демонструє схожий патерн: при високому обговоренні ER навіть нижчий за середній (5,3 %).
Солоні снеки зросли до 5,2 % з 3,3 % у 2024 році. Промоактивації, заточені на генерацію стандартного базового UGC, добре працюють на кількість згадок, але не на емоційний відгук на такий контент.
Банки мають найнижчий ER (3,8 %). Пояснення просте: банківська комунікація сприймається насамперед як експертне джерело інформації (курси, продукти, безпека), тому не викликає сильного емоційного відгуку. Водночас банки — єдина категорія, у якій користувачі реагують на офіційні пости так само як і на UGC (ER на брендовий і користувацький контент практично збігається).
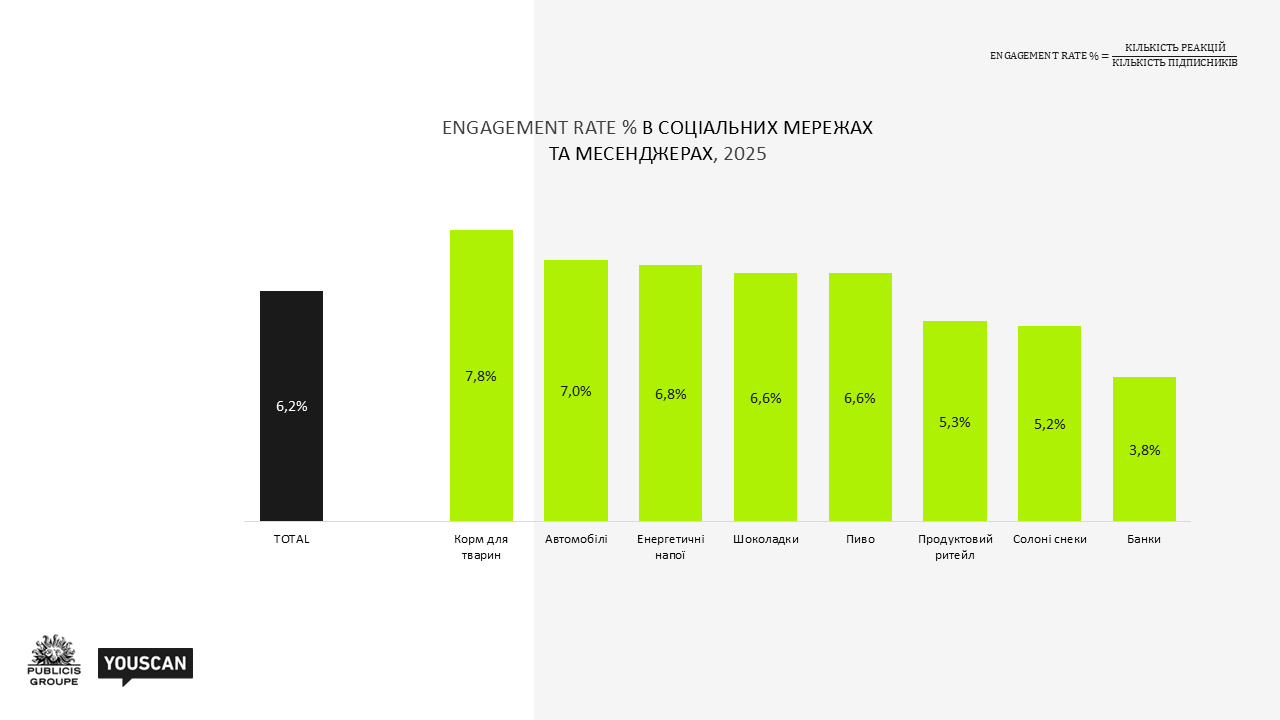
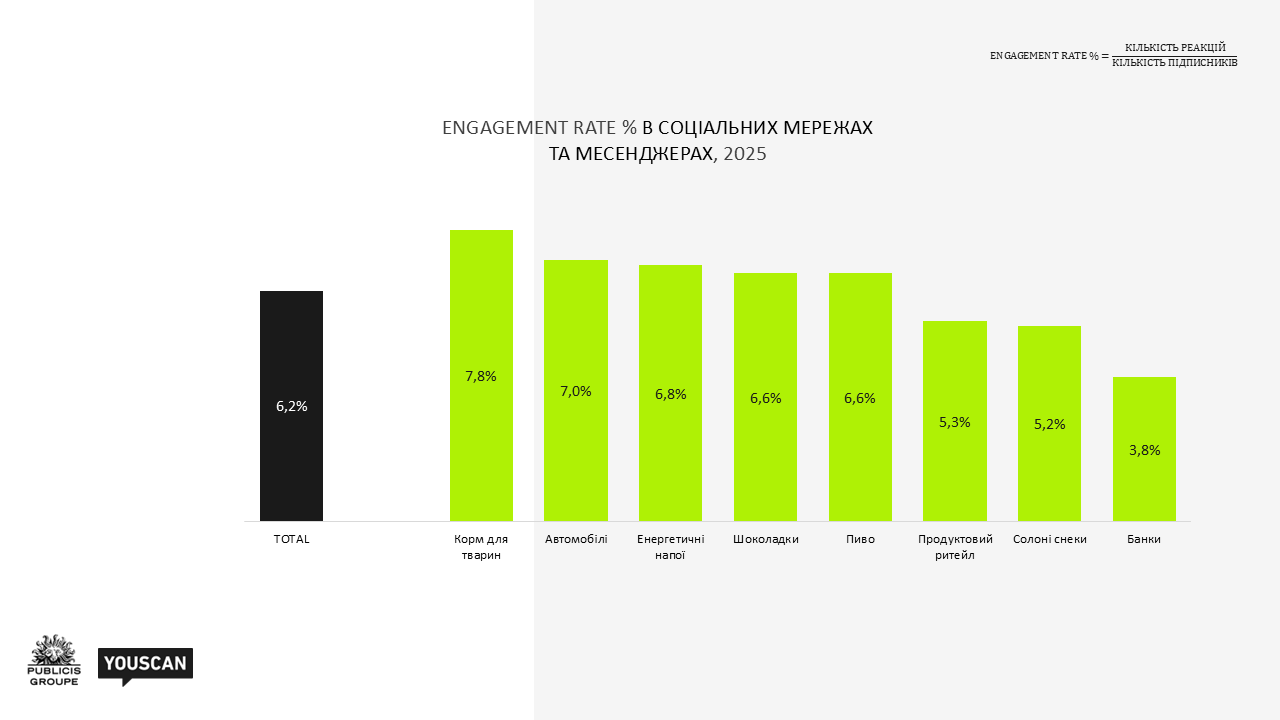
Для брендів це чіткий сигнал: якщо ваш брендовий ER суттєво нижчий за WОM ER категорії, ви програєте боротьбу за увагу.
А ще ці результати підтверджують, що:
Співпраця з мікроінфлуенсерами може забезпечувати вищий рівень залучення, ніж брендовий контент чи партнерство з великими блогерами.
UGC має бути джерелом інсайтів і натхнення для підвищення залученості аудиторії до комунікації бренду.
Платформи: TikTok і Threads виграють, Telegram та Pinterest — втрачають
Розподіл активності між платформами змінюється швидше, ніж будь-який інший показник. Динаміка ER за платформами (з 2024 до 2025 року) підтверджує глобальний перехід до відеоформатів і мікроблогінгу:
Найбільше зростання демонструють TikTok (+5,6 в.п.) та Threads (+2,4 в.п.). Ці мережі загалом мають найвищий ER. Зростання їхньої частки у спліті активності є одним із факторів загального покращення ER у проаналізованому пулі категорій.
Стабільними залишаються Instagram, YouTube та X (Twitter). Facebook також має майже незмінний рівень ER із незначним приростом.
Натомість Telegram демонструє падіння за ER майже вдвічі.
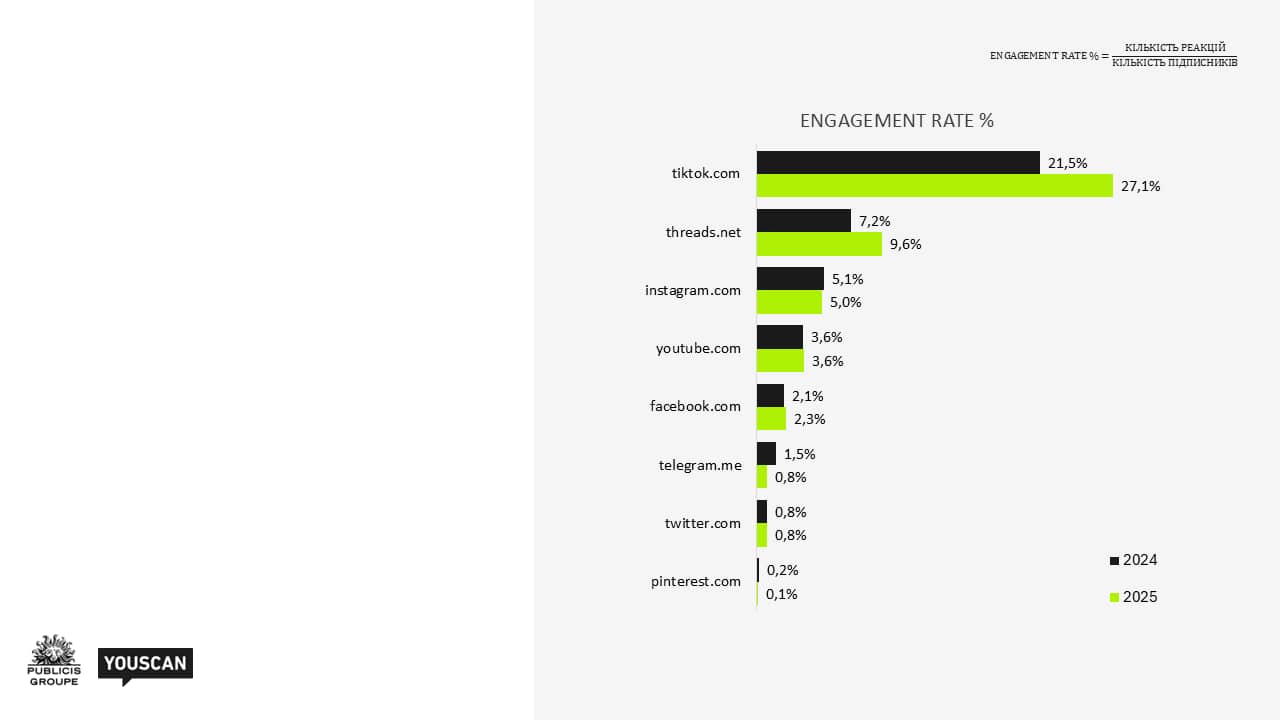
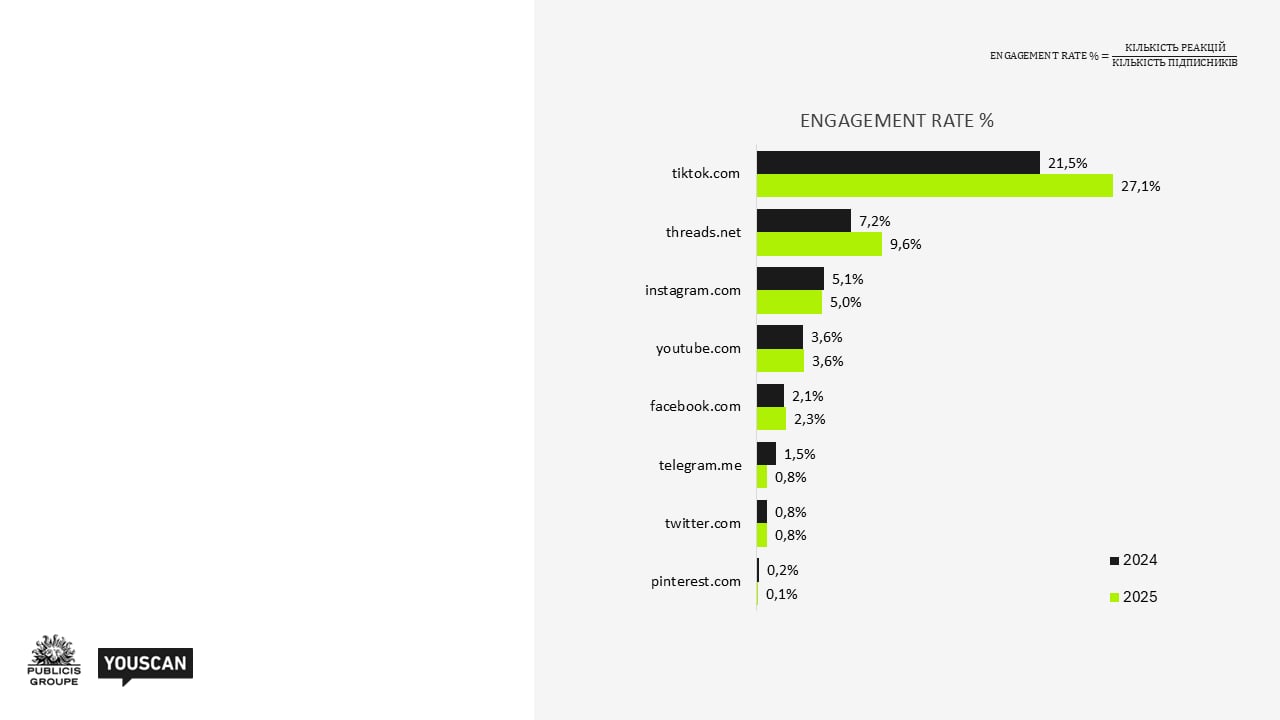
Для брендів це означає потребу в перегляді платформного спліту: залишатися «всюди потроху» стає невигідно. Медіастратегія має враховувати не лише охоплення, а й здатність платформи генерувати змістовну реакцію на конкретний тип контенту. Під час аналізу ми також помітили певну варіативність ER-платформ за категоріями. Тож варто врахувати не лише загальні показники, а й відповідність платформи до вашої аудиторії та контенту.
Тональність: негатив зростає, але позитиву поки більше
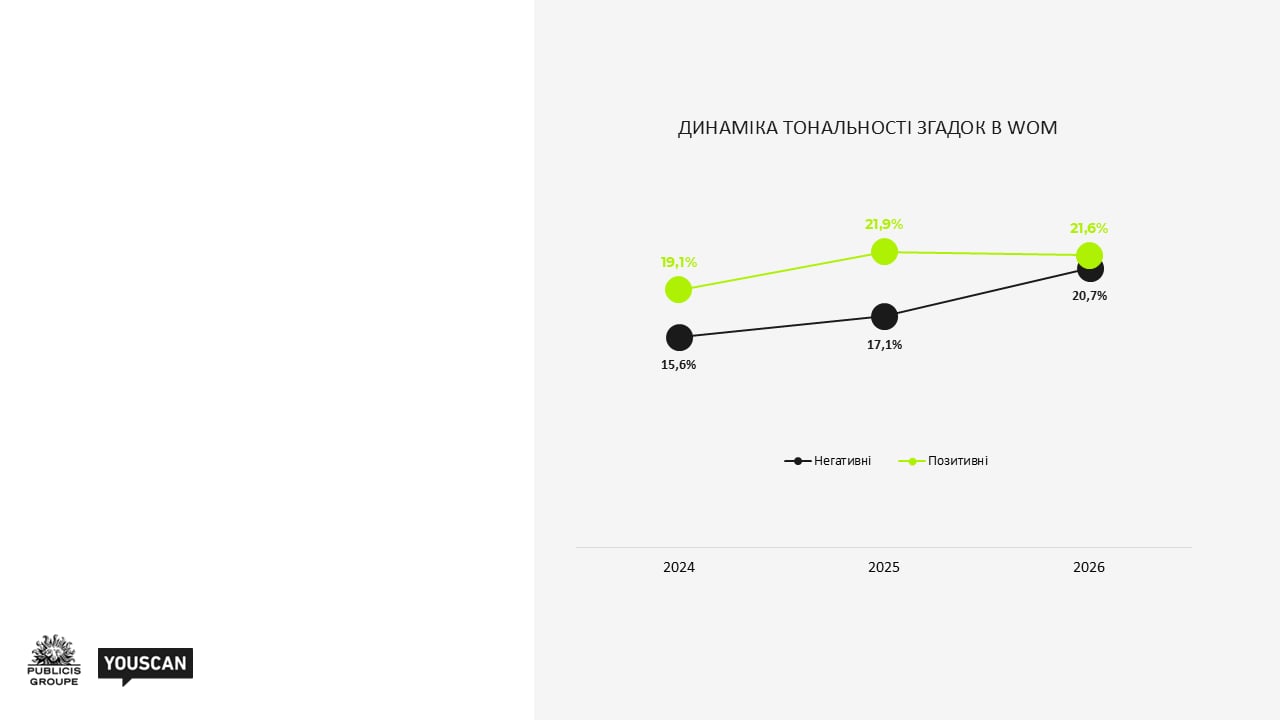
Один із найтривожніших трендів дослідження — поступове зростання частки негативних згадок: 15,6 % у 2024 році → 17,7 % у 2025-му → 20,7 % у Q1 2026. Водночас позитивна тональність тримається на високому рівні: 19,1 % → 21,9 % → 21,6 %. Тобто аудиторія стає емоційнішою в обидва боки, а частка нейтральних згадок скорочується.
Українці стають все більш сенситивними в умовах постійного стресу.
У медіапросторі виграє контент, що викликає емоційну реакцію.
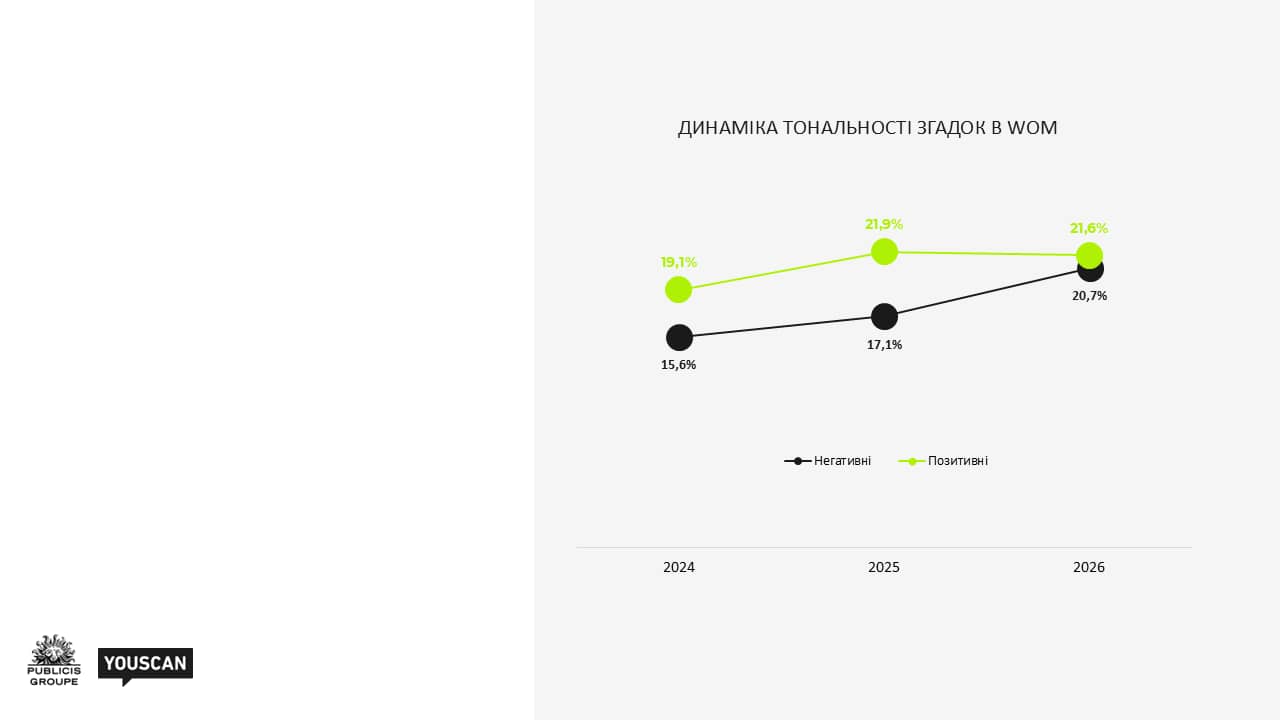
У І кварталі 2026 року тональність нерівномірно розподілена платформно.
X (Twitter) стабільно залишається «майданчиком хейту» (25,1 % негативу).
Threads займає другу позицію за негативом (22,4 %), але водночас має зростання частки позитиву (27,6 %). Це підтверджує позиціонування платформи як найбільш відкритої, чесної та прозорої в комунікації. А відтак — однієї з найбільш емоційно виражених.
Instagram і TikTok залишаються переважно позитивними. Instagram має найбільшу частку позитиву (46 %). TikTok демонструє впевнене зростання (з 18,7 % у 2025 році до 28,5 % у Q1 2026). Тож не дивно, що саме ці дві мережі часто «рятують» українців і займають все більше часу в їхньому медіаспоживанні.
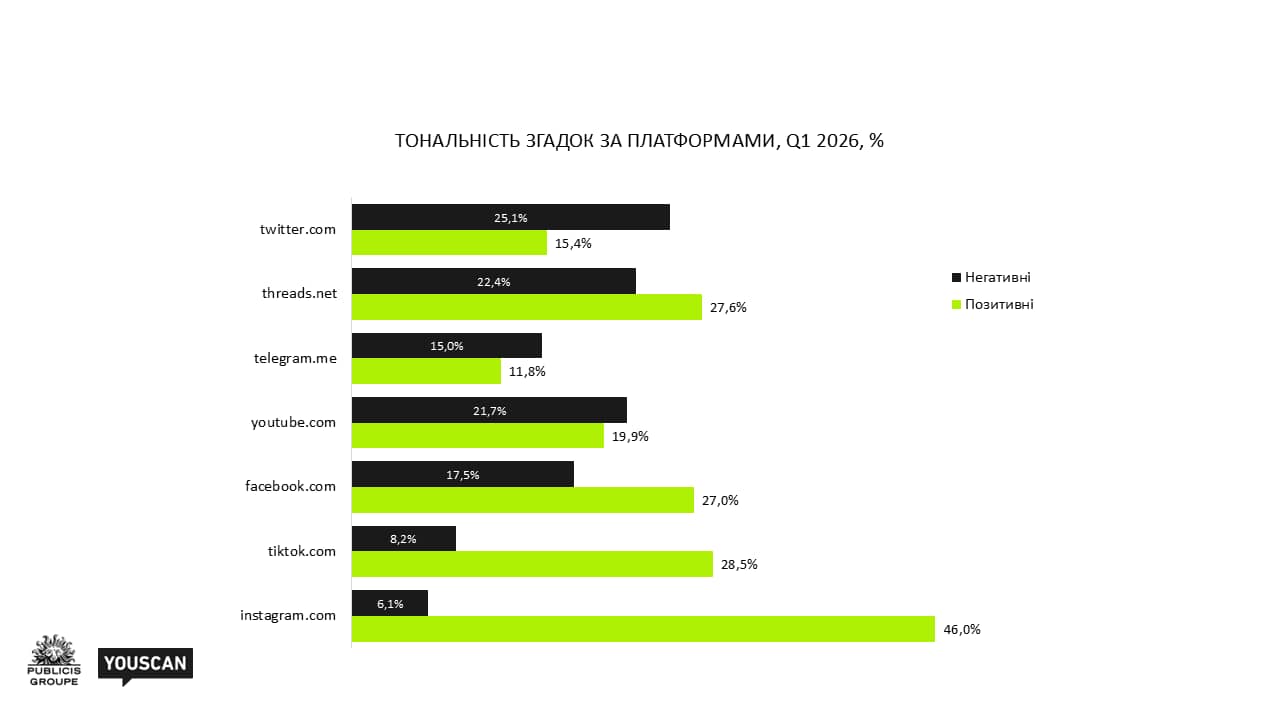
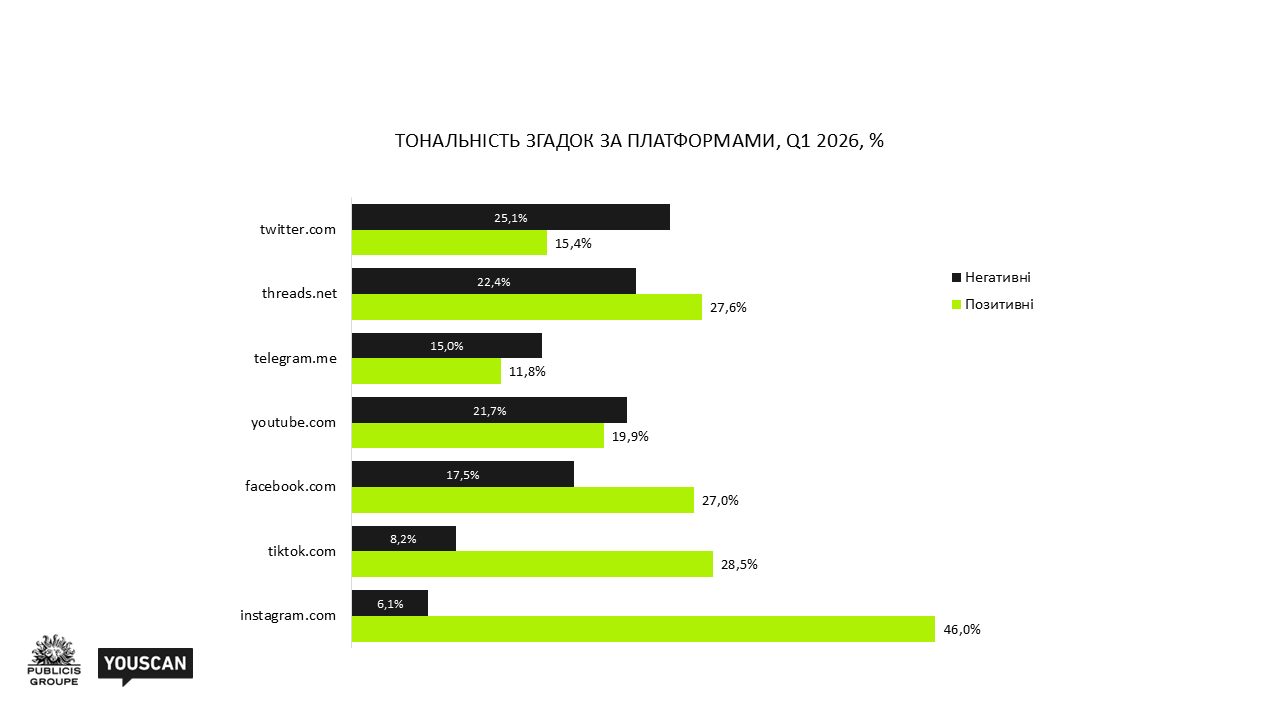
Практичний висновок: моніторинг тональності має бути платформно-специфічним. Один і той самий інфопривід може викликати діаметрально протилежну реакцію у Facebook і TikTok.
4 ключові інсайти для брендів
1. Рівень активності категорії задає «поріг входження»
Перш ніж ставити цілі щодо обсягу згадок або ER, порівняйте свої показники з бенчмарками категорії. У зростаючих категоріях потрібно щороку підіймати «стелю» комунікації, інакше ви системно втрачатимете частку голосу. У сегментах зі стагнацією чи спадом, навпаки, з’являється вікно для швидкого зростання SOV.
2. Кампанії брендів помітно впливають на активність і залучення
Піки активності бренду в соцмережах чітко збігаються з періодами проведення активних кампаній. Дані Social Listening можна використовувати як швидкий тактичний барометр ефективності креативу та дій бренду — паралельно з класичним post-buy-аналізом.
3. UGC залучає сильніше, але залежить від категорії
У 7 із 8 категорій WОM ER вищий за брендовий. Це вагомий аргумент інвестувати в user-generated content, реферальні програми та інфлуенсер-колаборації, де голос користувача є ключовим драйвером залучення. Крім того, згадки споживачів можуть бути джерелом інсайтів і натхнення для брендового контенту.
4. Вибір платформ безпосередньо впливає на ER
Різниця в Engagement Rate між платформами є суттєвою: 27,1 % у TikTok проти 0,8 % у Telegram та X (Twitter). Це означає, що за однакових бюджетів і креативів результат за метриками залучення може відрізнятися в рази виключно завдяки правильному вибору майданчика.
Висновок: бенчмарки — це нова точка відліку для стратегій брендів у соціальних медіа
Наше дослідження показало: у соціальних медіа немає «універсально хороших» цифр. Показник, що є гарним для банків, може бути посереднім у категорії кормів для тварин. І навпаки. Тому побудова власних бенчмарків — категорійних, платформно-специфічних та оновлюваних щоквартально — має стати важливим елементом планування SMM та інфлуенсер-стратегій.
Ми в Publicis Groupe Ukraine продовжуємо розширювати цю базу бенчмарків спільно з YouScan і будемо раді ділитися з ринком новими результатами та оновленнями.
Наступний логічний крок — інтеграція даних Social Listening із бізнес-метриками бренду (продажами, BHT, конверсією) за допомогою Marketing Mix Modeling і створення кастомних дашбордів. Саме тоді метрики соцмереж почнуть системно доводити свою бізнес-цінність.
Джерело: YouScan Social Listening; аналітика Data Science Publicis Groupe Ukraine. 8 категорій (продуктовий ритейл, банки, автомобілі, пиво, корм для тварин, шоколадні батончики, енергетичні напої, солоні снеки), 8 платформ (TikTok, Threads, Instagram, YouTube, Facebook, Telegram, X (Twitter), Pinterest), період 01.01.2024–31.03.2026.